
Zinsanstieg und Immobilienmarkt: Wie der Iran-Konflikt die Baufinanzierung belastet
Heute ist der 20.10.2026, und es gibt Neuigkeiten aus der Bauwirtschaft, die man sich auf der Zunge zergehen lassen sollte. Die Zinsen für Immobilienkredite sind so hoch wie seit der Finanzkrise 2009 nicht mehr. Laut dem Finanzierungsvermittler Interhyp liegt der durchschnittliche Zinssatz für zehnjährige Baufinanzierungen aktuell bei knapp 4,5 Prozent. Im Mai lag er noch bei 3,9 Prozent und hat damit das vorherige Zinshoch von Ende 2023 überflügelt. Da fragt man sich: Was ist da los? Die Antwort ist kompliziert, aber spannend!
Ein Grund für den Zinsanstieg ist das Wiederaufflammen des Iran-Konflikts. Das hat die Sorgen um die Inflation angeheizt. Und die Europäische Zentralbank (EZB) reagierte prompt mit einer Erhöhung der Leitzinsen. Das hat zur Folge, dass auch die Bauzinsen steigen. Interhyp-Chef Jörg Utecht hat es auf den Punkt gebracht: Eine nachhaltige Lösung im Iran-Konflikt könnte den Inflationsdruck verringern und damit auch die Bauzinsen senken. Aber aktuell sieht es nicht danach aus, und das spüren viele an ihrem Geldbeutel.
Monatliche Belastungen steigen
Die Auswirkungen sind nicht zu übersehen. Der Zinsanstieg erhöht die monatliche Rate für eine durchschnittliche Immobilienfinanzierung um fast 200 Euro. Das hält viele Kaufinteressierte zurück. Trotz der Tatsache, dass die Immobilienpreise noch unter den Höchstständen der Nullzinsphase von 2022 liegen, könnte der höhere Zins diese Preisvorteile schnell wieder zunichte machen. Die Käufer haben jedoch immer noch Verhandlungsspielraum. Viele Verkäufer orientieren sich an den Rekordpreisen von 2021 und 2022, was bedeutet, dass es hier und da Raum für Preisverhandlungen gibt.
Es ist interessant zu beobachten, dass Online-Angebotspreise oft Wunschpreise sind und die tatsächlich beurkundeten Preise häufig darunter liegen. Besonders bei Bestandsimmobilien sind Nachlässe durch geschickte Verhandlungen möglich. Utecht hat angemerkt, dass Verkäufer zunehmend bereit sind, bei den Preisen nachzugeben. Doch die Makler haben es nicht leicht. Sie vermitteln deutlich weniger Kaufverträge als in den Vorjahren, da viele potenzielle Käufer verunsichert und zurückhaltend sind.
Die Bauwirtschaft unter Druck
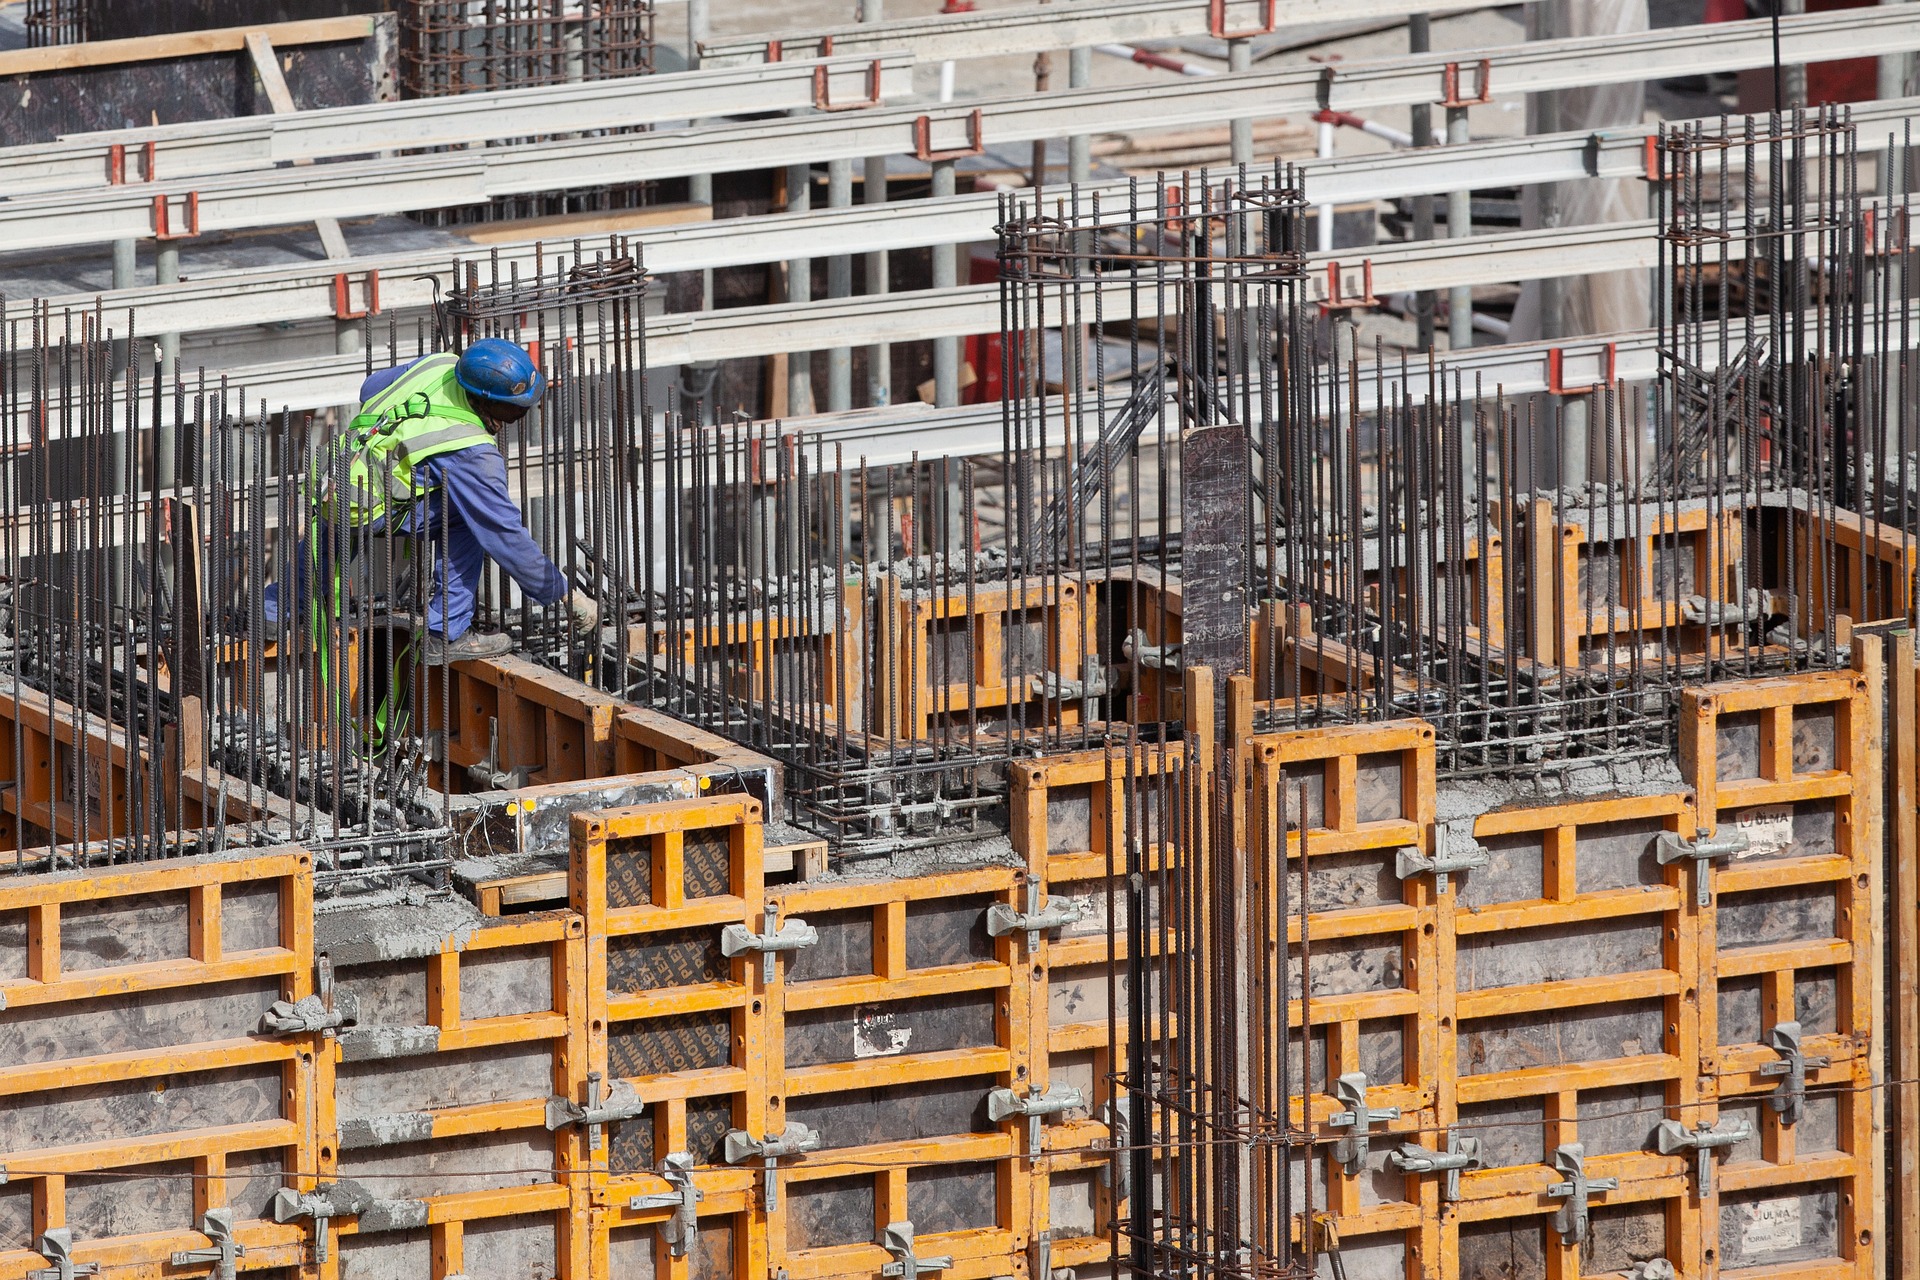
Die Bauwirtschaft selbst leidet ebenfalls unter der Zinsentwicklung. In Bayern ist das Auftragsvolumen im Wohnungsbau bis Juli 2026 um 3,2 Prozent im Vergleich zum bereits schwachen Vorjahr gesunken. Im Juli 2026 waren es sogar 8,2 Prozent weniger Aufträge als im Juli 2025. Die Situation ist ernst, denn viele Bauunternehmen haben kaum noch Aufträge im Wohnungsbau. Die vorhandenen Aufträge reichen oft nur bis Ende 2026 und stammen noch aus der Zeit vor dem jüngsten Zins- und Inflationsanstieg.
Die Landesbausparkasse (LBS) Süd sieht die Bauzinsen nicht als das größte Hindernis für den Immobilienkauf. Vielmehr sind es die gestiegenen Material- und Lohnkosten sowie umfangreiche staatliche Regulierungen, die die Gesamtkosten in die Höhe treiben. Für viele Käufer, insbesondere junge Menschen und Familien, ist fehlendes Eigenkapital die zentrale Hürde. Das zeigt sich in der ganzen Branche, und es ist kein Ende in Sicht.
Ein Blick auf die Leitzinsen
Stand 10. September 2026 hat die EZB die Leitzinsen erneut um jeweils 0,25 Prozentpunkte erhöht, was die Sorgen um die Inflation im Zusammenhang mit dem Iran-Konflikt widerspiegelt. Der Hauptrefinanzierungssatz liegt nun bei 2,65 Prozent, und die EZB hat klar gemacht, dass sie darauf abzielt, die Inflation mittelfristig bei 2 Prozent zu stabilisieren. Das bedeutet, dass wir auch in Zukunft mit weiteren Zinsänderungen rechnen müssen, abhängig von der Inflation und der allgemeinen Wirtschaftsentwicklung.
Die Banken, die Baukredite oft über Pfandbriefe refinanzieren, geben die höheren Kosten in der Regel über höhere Kreditzinsen weiter. Insofern spüren nicht nur Käufer, sondern auch Mieter die Auswirkungen. Bei Mitgliedern des Verbands bayerischer Wohnungsunternehmen, die viele geförderte Wohnungen bauen, ist der Effekt zwar gedämpft, aber auch dort steigen die Baukosten, was letztendlich die Mieten beeinflussen könnte.
Die Bauzinsen und die Leitzinsen – sie hängen zusammen, aber nicht direkt. Während die Leitzinsen den Geldmarkt beeinflussen, richten sich die Baufinanzierungszinsen nach den Renditen deutscher Staatsanleihen und anderen Marktbedingungen. Eine klare und einfache Antwort gibt es nicht, aber die Entwicklungen sind spannend und für alle, die sich mit Immobilien befassen, von großer Bedeutung.